買房的不可能三角:地段、屋齡、價格只能挑兩個?同一筆預算算給你看
30 秒看懂重點
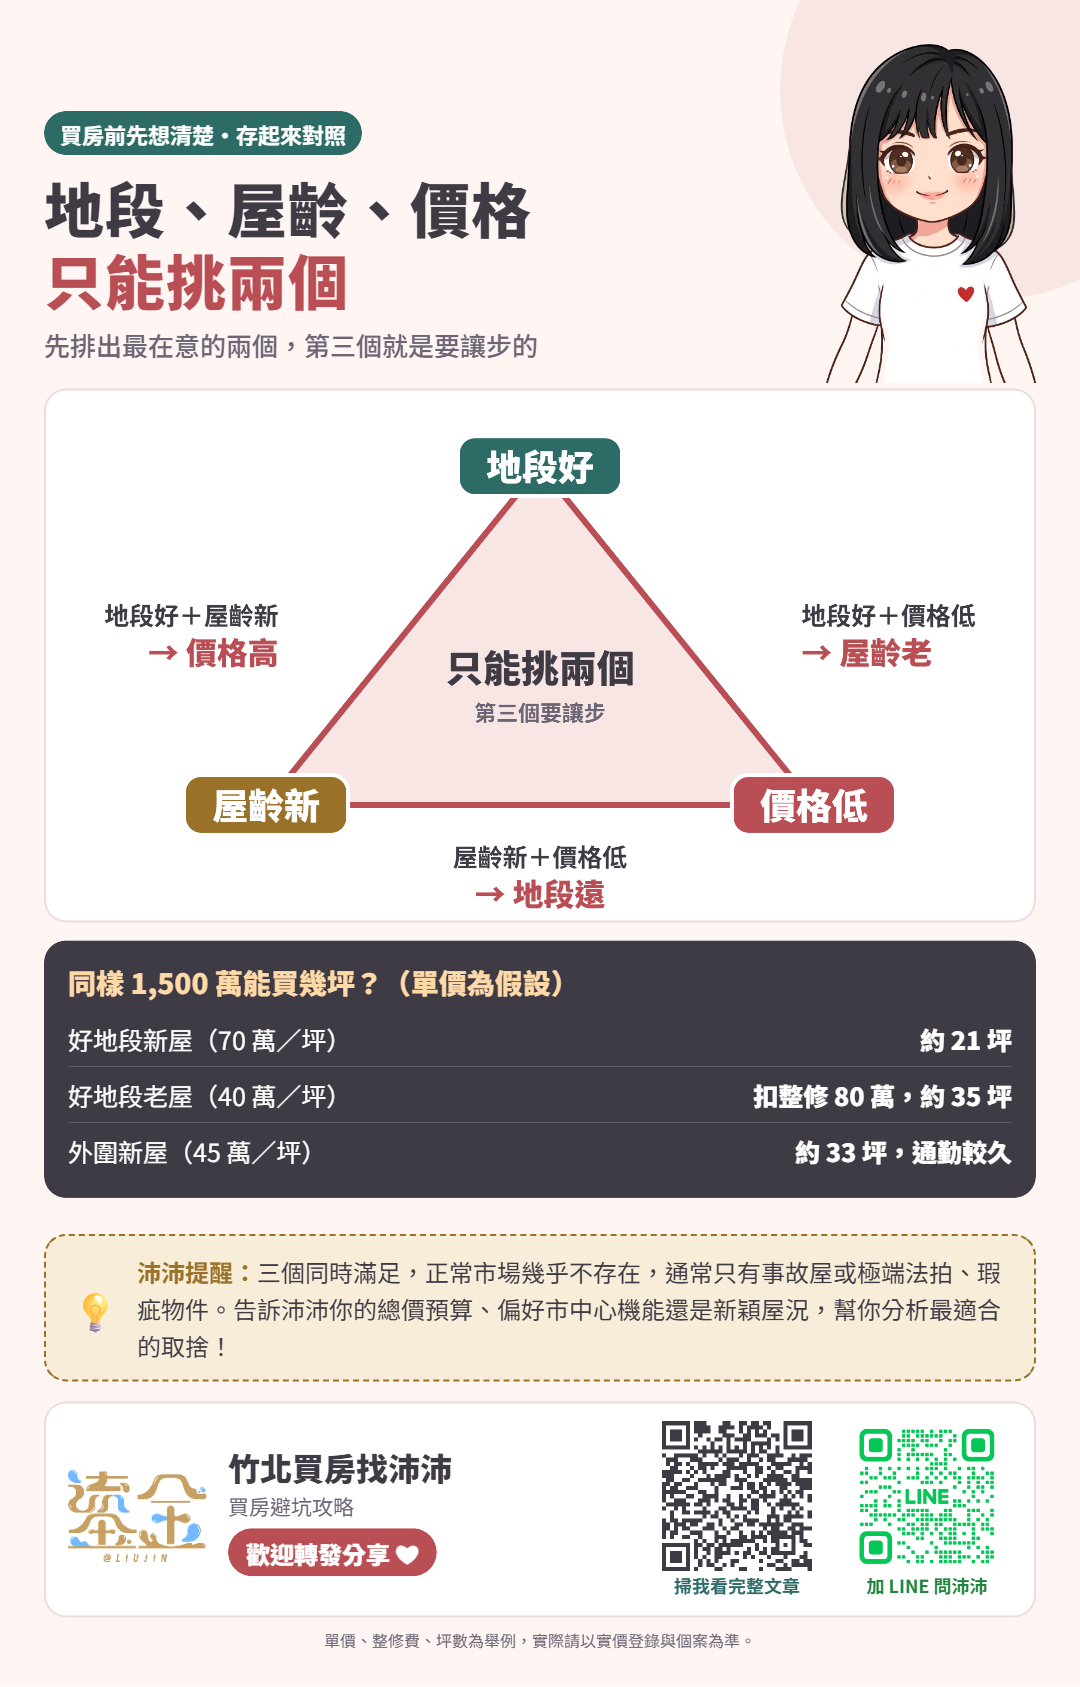
地段好、屋齡新、價格低,三個條件通常只能挑兩個:要地段好又要新,價格就高;要地段好又便宜,就要接受老屋;要新又便宜,就要往外圍找。舉例同樣 1,500 萬:好地段新屋(假設 70 萬/坪)約 21 坪;好地段 30 年老屋(40 萬/坪,扣整修 80 萬)約 35 坪;外圍新屋(45 萬/坪)約 33 坪,但每天通勤可能多 40 分鐘。先排出自己最在意的兩個,第三個就是要讓步的地方。
一張圖看懂(歡迎轉發分享)
先搞懂這幾個詞
- 地段
- 房子的位置,包含生活機能、學區、交通、工作通勤距離。一旦買下就改不了。
- 屋齡
- 房子蓋好到現在的年數。屋齡越高,越可能要整修,銀行貸款年限也可能變短。
- 單價
- 每坪多少錢。比較不同房子時,用扣掉車位的單價比,才不會被總價騙了。
- 蛋黃區、蛋白區
- 蛋黃區是生活機能成熟的市中心或熱門區;蛋白區是外圍、正在發展的區域。
為什麼會發生這個問題?
沛沛帶看時最常聽到一句話:「我想要地點好、新一點、又不要太貴的。」這個願望很合理,但在正常的市場裡,三個條件幾乎不可能同時滿足。
原因很簡單:好地段大家都搶,價格自然高;新房子建材和公設新,單價也高。所以想要價格友善,就一定要在地段或屋齡其中一個讓步。(註:如果三個條件同時滿足,在正常市場下幾乎不存在,通常只有「事故屋」或極端的法拍、瑕疵物件才有可能。)
與其一直找不到「完美的房子」,不如先問自己:這三個裡面,我最不能放棄的是哪兩個?排好順序,看房會快很多,也比較不會後悔。
實際狀況或數字試算
同樣 1,500 萬(不含車位),三種選擇各能買到什麼?(單價、整修費、通勤時間都是假設,實際請查實價登錄)
| 選擇 | 怎麼算 | 大約坪數 | 要讓步的地方 |
|---|---|---|---|
| 地段好+屋齡新 | 1,500 ÷ 70 萬/坪 | 約 21 坪 | 空間小,或要拉高預算 |
| 地段好+價格友善(30 年老屋) | (1,500 - 整修 80) ÷ 40 萬/坪 | 約 35 坪 | 要整修,貸款年限可能變短 |
| 屋齡新+價格友善(外圍) | 1,500 ÷ 45 萬/坪 | 約 33 坪 | 通勤每天多 40 分鐘 × 250 天 ≈ 一年多 167 小時 |
同一筆錢,坪數可以差到 14 坪,差的就是你願意讓步的那一角。老屋的貸款年限和整修,可以看「想買 30 年老屋」那篇;查單價可以用內政部實價登錄。
最容易踩到的坑
- 三個條件都要,結果看了一年還買不下手,價格反而漲了。
- 只看總價便宜,沒算單價和坪數,也沒想到整修費和通勤時間。
- 買了外圍新屋,才發現每天通勤和接送小孩比想像中累。
- 買了好地段老屋,才知道銀行只肯借 20 年,月付一下子變高。
- 看到「地段好、全新、又便宜」的物件就衝動下訂,沒先查是不是有特殊狀況。
建議怎麼做
- 先算預算:自備款和每月繳得起多少,看「自備款 300 萬能買多少」那篇。
- 排順序:地段、屋齡、價格,寫下最在意的兩個。
- 把第三個條件放寬一點:例如可以接受屋齡 20 年、或通勤多 20 分鐘。
- 用實價登錄查單價:同一區、相近屋齡,扣車位算每坪多少,再換算你的預算買得到幾坪。
- 實際走一趟:上下班時間試通勤,看老屋就順便估整修,再做決定。
常見問題
地段、屋齡、價格三個都要,真的不可能嗎?
在正常市場下幾乎不存在。如果真的看到三個都符合、價格又明顯低於行情,通常只有「事故屋」或極端的法拍、瑕疵物件才有可能,一定要先查清楚原因再出價。法拍屋要注意的地方,可以看「法拍屋底價看起來很便宜?」那篇。
地段和屋齡,哪個比較重要?
很多人的看法是「地段優先」,因為房子可以整修,位置卻永遠改不了,好地段也比較保值。但每個家庭需求不同:家裡有長輩需要電梯、或很在意新建材和公設,屋齡就會比較重要。
預算有限的首購族,通常怎麼選?
常見有兩種方向:一是往外圍找新一點的房子,接受通勤時間;二是留在熟悉的區域,選屋齡高一點、或坪數小一點的房子。哪個適合你,要看工作地點、家庭成員和未來規劃。
不知道自己該怎麼取捨?告訴沛沛這兩件事
如果你不吝嗇分享,可以告訴沛沛:① 你的總價預算大約多少?② 比較偏好市中心機能,還是新穎屋況?沛沛可以幫你用實價登錄分析,找出目前最適合你的取捨方向!
相關文章
預算與自備款自備款只有 300 萬,可以買多少錢的房子?先看一個例子:售價 1,000 萬,銀行鑑價 800 萬,貸 8 成只借得到 640 萬,頭期款就要準備 360 萬,還不含稅費、代書費。所以 300 萬能買多少,要看銀行鑑價和成數,還要先留錢付雜費。最後再算每月房貸繳不繳得起,才是你真正的預算。更新 2026-11-07看房技巧與屋況檢查想買 30 年老屋?先算貸款能借幾年,再拿不動產說明書的 7 個瑕疵欄位逐項對老屋價格友善,但有兩件事要先算清楚。第一是貸款年限:很多銀行會參考「屋齡+貸款年限」,屋齡 30 年可能只能借 20 年。以借 840 萬、利率 2.2% 為例,30 年每月約 31,895 元,20 年要 43,294 元,每月多 11,399 元。第二是屋況:內政部規定房仲的不動產說明書要寫明 7 個建物瑕疵欄位,包括氯離子和輻射檢測、漏水、違建、樑柱裂痕、鋼筋裸露等,拿到後逐項對、現場再看一次。更新 2026-11-08看房技巧與屋況檢查法拍屋底價看起來很便宜?先扣掉這 3 個隱藏成本,再算你的出價上限法拍屋底價常常比行情低很多,但要先扣掉 3 個一般買賣不會遇到的成本:①車位不一定拿得到 ②不點交要自己處理占用 ③看不到屋內、可能有欠繳管理費。舉例:同社區扣車位單價 50 萬/坪 × 30 坪 = 1,500 萬,加車位行情是 1,680 萬;底價 1,350 萬看起來便宜 330 萬。但車位沒確定先不算、再預留處理和整修費用,合理上限只剩 1,405 萬,真正便宜的只有 55 萬。更新 2026-11-08
資料來源與更新日期
- 發布日期
- 2026-11-09
- 最後更新
- 2026-11-09
- 最後查核
- 2026-11-09
- 下次查核
- 2027-11-09
- 資料來源
- 內政部不動產交易實價查詢服務網(查同區單價)
- 更新紀錄
- 2026-11-09 新增文章與重點圖卡
看完還是不確定自己的狀況?把你的條件傳給我,我幫你看。
加 LINE 問沛沛