裝潢預算有限,8 個實用項目先做哪個?用「之後補不補得了」排順序
30 秒看懂重點
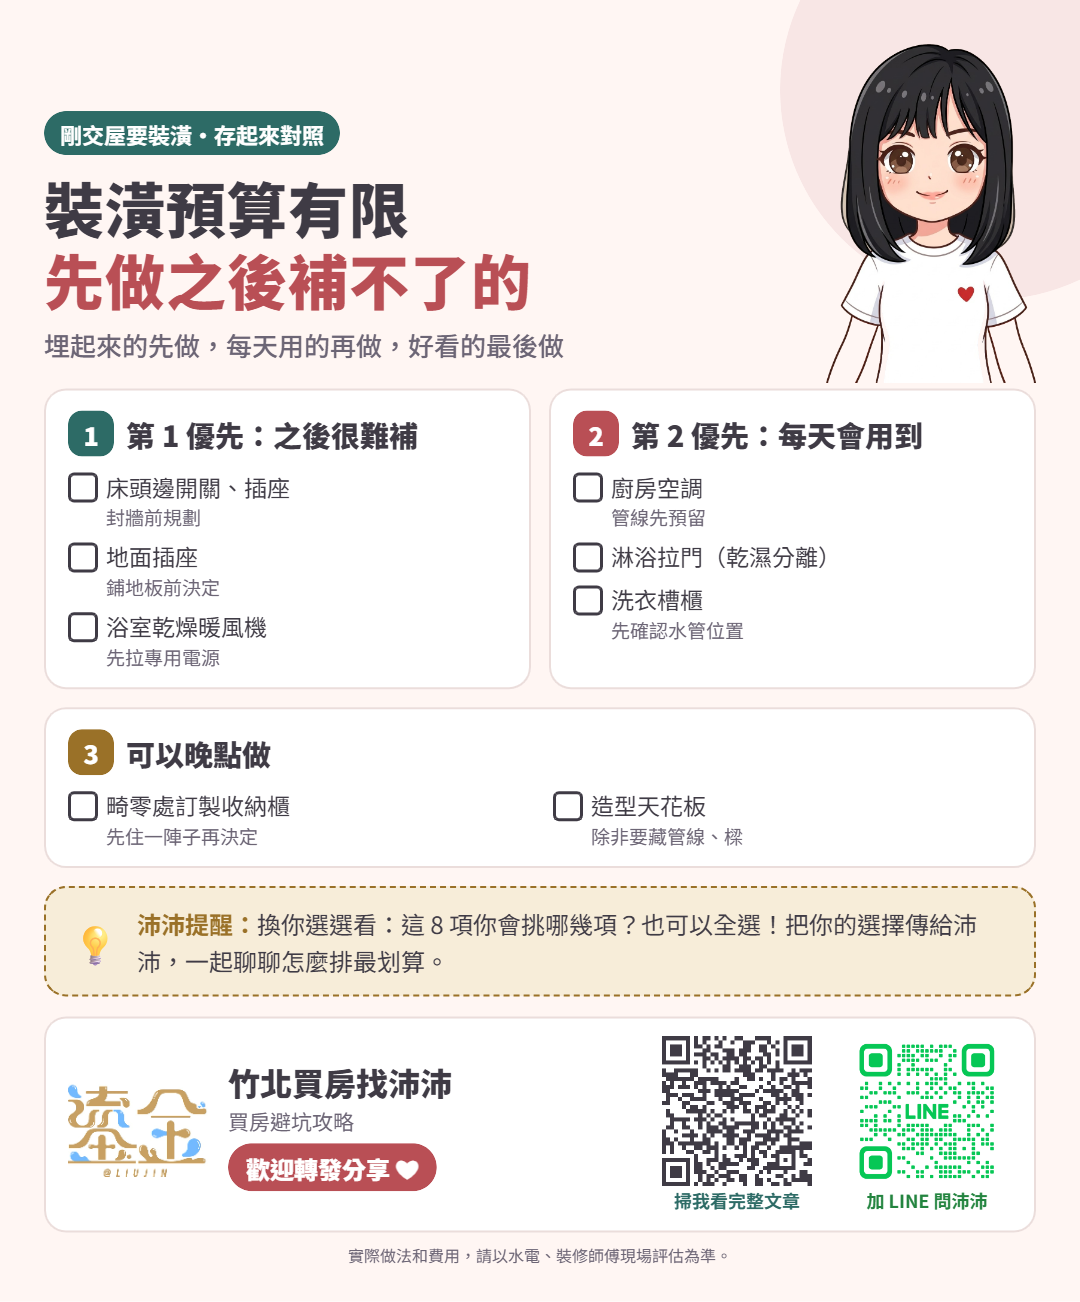
預算有限時,不是挑最喜歡的,而是先做「之後很難補」的。◆第 1 優先:要埋在牆裡、地板下的,例如床頭開關插座、地面插座、暖風機的專用電源。◆第 2 優先:每天都會用到的,例如淋浴拉門、洗衣槽櫃、廚房空調。◆可以晚點做:造型天花板、訂製收納櫃,之後再加或買現成家具也可以。
一張圖看懂(歡迎轉發分享)
先搞懂這幾個詞
- 管線預埋
- 電線、水管在封牆、鋪地板、做天花板之前先配好。之後要加,常常要打牆、掀地板,再重新補土油漆。
- 專用迴路
- 給耗電大的電器單獨拉一條電線和開關,例如暖風機、冷氣,避免跟其他插座搶電、跳電。要不要拉、拉幾條,請水電師傅依電器規格評估。
- 雙切開關
- 同一盞燈,可以在兩個地方開關,例如房門口和床頭各一個,睡前不用下床關燈。
- 乾濕分離
- 浴室用拉門或隔屏把淋浴區隔開,洗完澡外面的地板比較乾,比較不容易滑倒。
為什麼會發生這個問題?
終於有自己的房子,裝潢清單常常越列越長:雜誌上的、網路上的、朋友家看到的都想要。但剛交屋時,房貸、稅費、搬家都要花錢,裝潢預算通常有限,只能挑幾項先做。
挑的方法很簡單,問自己一句話:「這一項,住進去之後再補,麻不麻煩?」要埋在牆裡、地板下的管線,之後再加要打牆、掀地板,最好一次做好;可以直接買來放的家具、之後再做也不影響生活的造型,就可以先等等。
先把「之後很難補」的做好,再做「每天會用到」的,最後才是「好看」的。這樣預算花在刀口上,住進去後也不會後悔。
實際狀況或數字試算
8 個常見的實用項目,一張表排出順序(實際做法和費用,請以水電、裝修師傅現場評估為準)
| 項目 | 之後再補要動到什麼 | 建議 |
|---|---|---|
| 床頭邊開關、插座 | 牆裡要拉線,可能要打牆、補土油漆 | 第 1 優先,封牆前規劃 |
| 地面插座(餐桌、中島旁) | 要掀地板、打地坪埋管 | 第 1 優先,鋪地板前決定 |
| 浴室乾燥暖風機 | 要開天花板、拉專用電源 | 第 1 優先,至少先把電源和開孔預留好 |
| 廚房空調 | 要拉冷媒管、排水管和電源 | 第 2 優先,管線先預留,機器之後裝也可以 |
| 淋浴拉門(乾濕分離) | 大多可以之後再裝 | 第 2 優先,每天都會用到 |
| 洗衣槽櫃 | 要配合給水、排水位置 | 第 2 優先,先確認水管位置 |
| 畸零處訂製收納櫃 | 大多可以之後再做 | 可以晚點,先住一陣子再決定怎麼收 |
| 造型天花板 | 要整個重新施作 | 可以晚點,除非要藏管線、樑 |
簡單記:埋起來的先做,每天用的再做,好看的最後做。如果預算真的很緊,管線先預留好,設備之後再買來裝,就不用再打牆。
最容易踩到的坑
- 先把錢花在造型天花板、訂製櫃,最後沒預算拉插座、開關。
- 牆都封好、地板都鋪好,才發現床頭沒有插座、餐桌旁沒有插座。
- 浴室裝了暖風機,卻沒有拉專用電源,一開就跳電。
- 廚房空調裝在爐火正上方,油煙和熱氣直衝機器。
- 沒先畫出家具擺放位置就配插座,床、沙發一擺,插座全被擋住。
- 沒問清楚需不需要申請室內裝修審查,也沒先問管委會的施工規定。
建議怎麼做
- 先算裝潢預算:扣掉房貸、稅費、搬家,剩下多少可以用。
- 畫出家具擺放位置:床、沙發、餐桌、電視、洗衣機放哪裡,再決定插座和開關。
- 列出「之後很難補」的項目,跟水電師傅一起在封牆、鋪地板前做好。
- 再排「每天會用到」的項目,預算不夠的,先把管線、電源預留起來。
- 「好看」的項目放最後,住一陣子再決定,比較不會做了不實用。
常見問題
預算很少,只能做一項,要先做哪一項?
先做要埋在牆裡、地板下的電線和插座。家具、設備之後都可以買來放,但牆封了、地板鋪了,再加插座就要打牆、掀地板,花的錢和時間會更多。
造型天花板一定要做嗎?
不一定。如果是為了把冷氣管、排水管或大樑藏起來,可以考慮局部做;只是為了好看,可以放到最後,預算夠再做。
裝潢費用可以跟房貸一起借嗎?
有些銀行有裝修貸款或理財型房貸,條件每家不同。先把房貸月付算清楚,再決定裝潢預算,不要為了裝潢讓每個月壓力太大。
換你選選看:這 8 項,你會挑哪幾項?
◆床頭邊開關、插座◆地面插座◆浴室乾燥暖風機◆廚房空調◆淋浴拉門◆洗衣槽櫃◆畸零處訂製收納櫃◆造型天花板也可以全選!把你選的項目和原因傳給沛沛,一起聊聊怎麼排最划算。
相關文章
驗屋、交屋與後續處理裝潢找統包,簽約前要檢查哪些?報價、合約、驗收一張表看懂裝潢最常吵的是「沒寫清楚」。以 150 萬的統包工程為例:依內政部範本,簽約金最多付 5%(7.5 萬),每延遲一天可罰總價千分之一(1,500 元),全部驗收完才結清最後一筆。報價要拆到每個工項,合約寫明工期、付款、追加、保固,驗收逐項測試後再付尾款。更新 2026-11-08預算與自備款自備款只有 300 萬,可以買多少錢的房子?先看一個例子:售價 1,000 萬,銀行鑑價 800 萬,貸 8 成只借得到 640 萬,頭期款就要準備 360 萬,還不含稅費、代書費。所以 300 萬能買多少,要看銀行鑑價和成數,還要先留錢付雜費。最後再算每月房貸繳不繳得起,才是你真正的預算。更新 2026-11-07看房技巧與屋況檢查想買 30 年老屋?先算貸款能借幾年,再拿不動產說明書的 7 個瑕疵欄位逐項對老屋價格友善,但有兩件事要先算清楚。 第一是貸款年限:很多銀行會參考「屋齡+貸款年限」,屋齡 30 年可能只能借 20 年。以借 840 萬、利率 2.2% 為例,30 年每月約 31,895 元,20 年要 43,294 元,每月多 11,399 元。 第二是屋況:內政部規定房仲的不動產說明書要寫明 7 個建物瑕疵欄位,包括氯離子和輻射檢測、漏水、違建、樑柱裂痕、鋼筋裸露等,拿到後逐項對、現場再看一次。更新 2026-11-11
資料來源與更新日期
- 發布日期
- 2026-11-11
- 最後更新
- 2026-11-11
- 最後查核
- 2026-11-11
- 下次查核
- 2027-11-11
- 資料來源
- 官方來源查核中
- 更新紀錄
- 2026-11-11 新增文章與重點圖卡,沛沛確認上線
看完還是不確定自己的狀況?把你的條件傳給我,我幫你看。
加 LINE 問沛沛